


Haushaltsbuch & Ausgaben
4,144.00 Rezensionen
App-Details
- Version
- Je nach Gerät unterschiedlich
- Aktualisiert am
- Lizenz
- 2,49 €
- Downloads
- 10.000+
- Entwickler
- SIRI
- Kategorien
- Finanzen
- Plattform
- Android
Screenshots
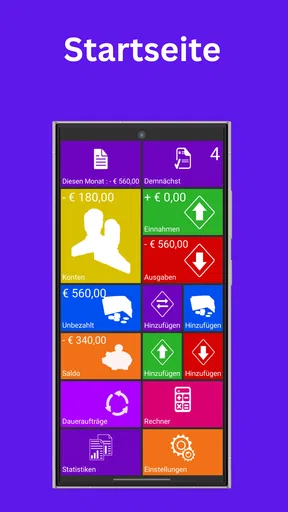
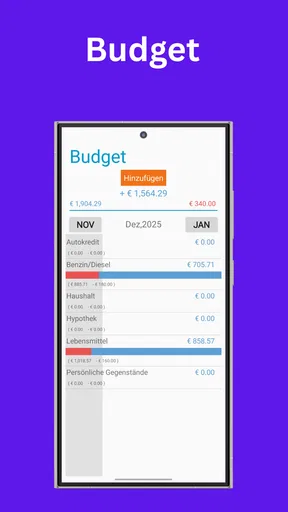
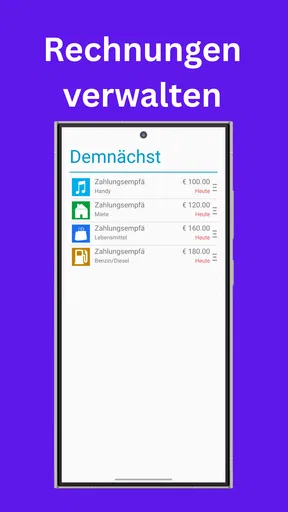
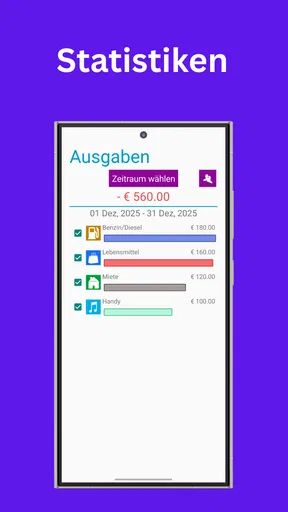
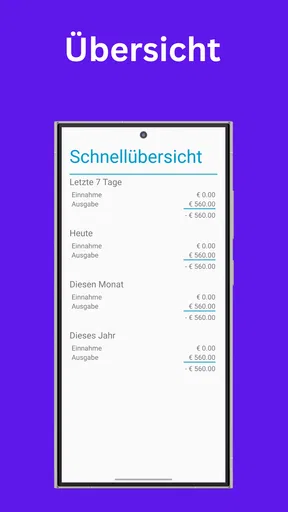
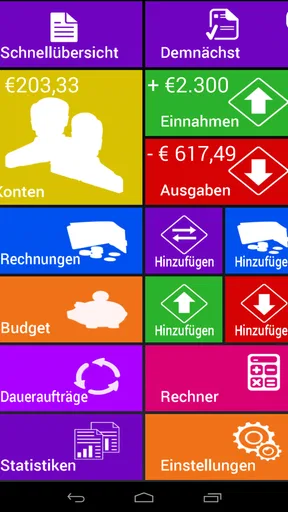
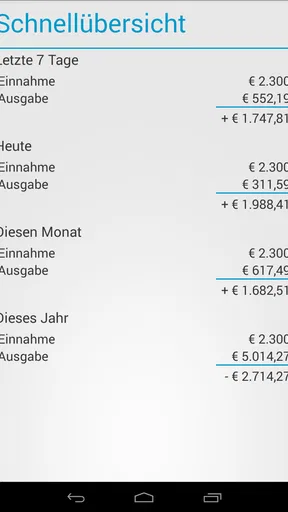
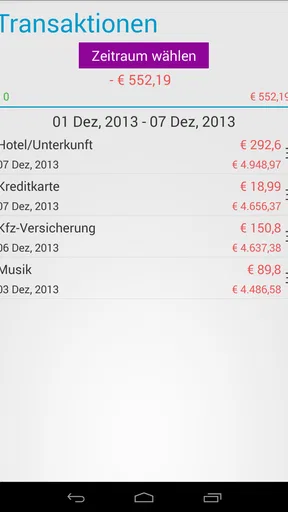
 Analyse von AppCompare
Ein Haushaltsbuch klingt zunächst nach einer kleinen Pflichtaufgabe: Ausgaben eintragen, Einnahmen notieren, am Monatsende kurz nachsehen. In der Praxis entscheidet aber nicht die erste Begeisterung darüber, ob eine solche App bleibt, sondern ob sie nach mehreren Wochen noch schnell genug, verständlich genug und nützlich genug ist. Genau hier setzt Haushaltsbuch & Ausgaben von SIRI an. Die Android-App gehört in den Bereich Finanzen und kostet 2,49 €. Ich habe sie deshalb nicht nur danach beurteilt, ob sich einzelne Buchungen anlegen lassen, sondern vor allem danach, ob sie im Alltag eine dauerhafte Gewohnheit unterstützen kann.
Mein Eindruck fällt grundsätzlich positiv aus, aber nicht unkritisch. Die Anwendung ist interessant für Menschen, die ihre privaten Geldbewegungen bewusst selbst erfassen möchten und lieber eine überschaubare Lösung als ein umfassendes Bank- oder Finanzsystem verwenden. Sie verlangt allerdings Disziplin: Wer Einträge regelmäßig vergisst, bekommt auch mit einem guten Haushaltsbuch kein zuverlässiges Bild. Der eigentliche Wert entsteht also nicht durch einen kurzen Blick auf die Oberfläche, sondern durch die wiederholte Nutzung über mehrere Abrechnungszeiträume hinweg.
Vom ersten Ausprobieren zur verlässlichen Gewohnheit
Ich würde den Übergang in eine feste Routine daran messen, ob ich Buchungen auch an hektischen Tagen zeitnah festhalte, statt sie später aus dem Gedächtnis zu rekonstruieren. Hilfreich ist dabei eine klare persönliche Regel: erst den Betrag und den Zweck sichern, die genauere Budgetprüfung auf einen ruhigeren Moment verschieben. So wird aus dem Ausprobieren ein Ablauf, der auch dann tragfähig bleibt, wenn der Alltag nicht nach Plan läuft.
Warum der Einstieg angenehm wirkt
In der ersten Woche gefällt mir vor allem der klare Zweck der App. Sie will kein allgemeines Finanzportal sein, sondern konzentriert sich auf Ausgaben, Einnahmen, Budgets und Rechnungen. Das ist ein wichtiger Unterschied zu vielen modernen Finanzangeboten, die zusätzlich Konten verbinden, Verträge analysieren, Werbung anzeigen oder automatisch Empfehlungen aussprechen. Wer seine Zahlen lieber eigenständig einträgt, erhält hier einen direkteren Zugang zu den eigenen Gewohnheiten.
Der Einstieg ist besonders für Nutzer angenehm, die nicht erst ein Finanzsystem lernen möchten. Ein Haushaltsbuch muss nicht spektakulär sein. Es sollte mir helfen, eine Zahlung gedanklich aus dem Alltag herauszulösen und sie einer sinnvollen Ordnung zuzuweisen. Genau diese einfache Denkweise ist bei einer manuellen Lösung hilfreich: Ich entscheide selbst, was eine Ausgabe bedeutet, statt mich vollständig auf automatische Erkennung zu verlassen.
Das hat einen Nebeneffekt, den man leicht unterschätzt. Beim eigenen Eintragen fällt eher auf, wie häufig kleine Beträge anfallen. Ein Kaffee unterwegs, ein spontaner Einkauf oder eine zusätzliche Lieferung wirken einzeln harmlos. In einer selbst gepflegten Übersicht werden sie jedoch zu einem Muster. Diese Aufmerksamkeit ist für mich einer der stärksten Gründe, eine solche App überhaupt zu verwenden. Sie liefert nicht nur Zahlen, sondern zwingt mich, Geldbewegungen kurz bewusst wahrzunehmen.
Ein realistischer Alltagstest
Stell dir einen normalen Monat vor: Am Monatsanfang kommen Gehalt und vielleicht eine weitere Einnahme hinzu. Danach folgen Miete, Versicherungen, Einkäufe, Mobilität und einige unregelmäßige Zahlungen. Wenn ich diese Vorgänge zeitnah erfasse, kann ich später besser unterscheiden, ob mein Budget durch notwendige Kosten oder durch viele kleine spontane Entscheidungen belastet wurde. Besonders nützlich ist das, wenn am Monatsende zwar noch Geld vorhanden ist, aber unklar bleibt, wohin es eigentlich verschwunden ist.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Für diesen Ablauf würde ich die App nicht nur einmal pro Woche öffnen. Besser ist eine kurze Routine direkt nach einem Einkauf oder am Ende des Tages. Das klingt zunächst nach zusätzlicher Arbeit, verhindert aber, dass sich eine lange Liste unklarer Buchungen ansammelt. Der praktische Tipp lautet deshalb: Nicht auf den perfekten Zeitpunkt warten. Eine unvollständige, aber zeitnahe Erfassung ist wertvoller als eine sehr genaue Nachtragung, bei der mehrere Zahlungen bereits schwer auseinanderzuhalten sind.
Auch Rechnungen können in diesem Zusammenhang eine wichtige Rolle spielen. Wiederkehrende Belastungen werden oft nicht deshalb problematisch, weil sie unbekannt sind, sondern weil sie im falschen Moment kommen. Wer sie im Haushaltsbuch sichtbar hält, kann sein verfügbares Geld realistischer einschätzen. Das ist besonders hilfreich bei Zahlungen, die nicht jeden Monat gleich stark auffallen, etwa jährlichen oder unregelmäßigen Verpflichtungen.
Was die ersten Tage nicht zeigen
Die erste Woche vermittelt leicht ein zu optimistisches Bild. Nach wenigen Einträgen wirkt ein Budget schnell kontrollierbar, weil noch kaum unvorhergesehene Ausgaben aufgetaucht sind. Der entscheidende Test kommt später: Bleibt die Struktur auch dann verständlich, wenn mehrere Rechnungen, wechselnde Einnahmen und spontane Käufe zusammenkommen? Eine Finanz-App ist nicht schon deshalb gut, weil sie am ersten Tag ordentlich aussieht. Sie muss auch nach einer unruhigen Woche noch brauchbare Orientierung geben.
Hier liegt zugleich eine Grenze der manuellen Verwaltung. Die App kann mir helfen, meine Angaben zu ordnen, aber sie nimmt mir die Verantwortung für die Eingabe nicht ab. Wer eine automatische Synchronisierung mit Bankkonten erwartet, sollte seine Erwartungen anpassen und vor dem Kauf genau überlegen, ob ein selbst geführtes System zur eigenen Arbeitsweise passt. Für mich ist das kein Fehler, sondern eine klare Entscheidung zugunsten der Kontrolle. Für Nutzer, die möglichst wenig selbst erledigen möchten, kann es jedoch schnell anstrengend werden.
Für wen der Einstieg besonders passt
Ich würde die Anwendung vor allem Menschen empfehlen, die ihre privaten Finanzen übersichtlich halten wollen, ohne sich in komplexe Fachbegriffe einzuarbeiten. Sie passt zu einem Einzelhaushalt ebenso wie zu Paaren, die Einnahmen und Ausgaben gemeinsam besprechen und eine gemeinsame Sicht auf ihre Planung brauchen. Auch wer bisher nur gelegentlich auf den Kontostand geschaut hat, kann durch das bewusste Erfassen ein besseres Gefühl für die eigenen Geldgewohnheiten entwickeln.
Weniger passend ist sie für Personen, die mehrere Konten, Wertpapierdepots, geschäftliche Finanzströme oder umfangreiche Steueraufgaben in einem einzigen System abbilden möchten. Dafür würde ich eher eine spezialisierte Finanzsoftware wählen. Ein weiterer Sonderfall sind Nutzer mit sehr unregelmäßigen Einnahmen: Die App kann bei der Übersicht helfen, aber die Interpretation solcher Monate bleibt anspruchsvoll und verlangt mehr eigene Planung als ein einfacher Monatsvergleich.
Der Wert nach dem ersten Monat
Nach dem ersten Monat interessiert mich weniger, ob jede Kategorie perfekt getroffen wurde, als ob die Übersicht eine konkrete Entscheidung erleichtert hat. Ich kann etwa prüfen, ob eine kommende Rechnung genug Spielraum lässt oder ob eine flexible Ausgabe künftig anders geplant werden sollte. Diese Rückschau macht sichtbar, welche Einträge tatsächlich nützlich sind und welche Detailarbeit ich ohne Verlust vereinfachen kann.
Budgets sind erst mit Vergleich sinnvoll
Nach dem ersten Monat beginnt der Teil, der für die langfristige Nutzung entscheidend ist. Ein Budget ist nicht bloß eine Grenze, die ich einmal festlege. Es wird erst nützlich, wenn ich es mit meinem tatsächlichen Verhalten vergleiche. Die App kann dabei helfen, aus einzelnen Buchungen eine wiederkehrende Beobachtung zu machen: Welche Kategorie wächst regelmäßig? Welche Rechnung wird unterschätzt? Welche Einnahme kommt zuverlässig, und welche sollte ich lieber nicht vollständig verplanen?
Ich finde besonders sinnvoll, Budgets nicht zu knapp anzusetzen. Ein zu strenges Ziel fühlt sich zwar motivierend an, erzeugt aber schnell Frust, wenn normale Schwankungen auftreten. Besser ist es, zunächst realistisch zu planen und nach einigen Monatswechseln nachzujustieren. So wird das Haushaltsbuch nicht zu einem System, in dem ich mich ständig für jede Abweichung tadle, sondern zu einem Werkzeug für bessere Entscheidungen.
Ein konkreter Anwendungsfall ist die Vorbereitung auf größere Ausgaben. Wenn ich weiß, dass in einigen Monaten eine hohe Rechnung ansteht, kann ich die monatliche Planung frühzeitig anpassen. Dafür muss ich nicht jeden Tag lange Analysen durchführen. Es genügt, die wiederkehrenden Belastungen regelmäßig zu prüfen und nicht nur auf den aktuellen Kontostand zu reagieren. Dieser vorausschauende Blick ist für mich wertvoller als eine nachträgliche Erklärung, warum ein Monat schwierig geworden ist.
Manuelle Eingabe als Stärke und Schwäche
Die manuelle Erfassung hat einen pädagogischen Vorteil: Jede Buchung erhält meine Aufmerksamkeit. Dadurch erkenne ich Ausgaben oft besser, als wenn sie automatisch aus einem Konto übernommen und nur später sortiert werden. Gerade bei kleinen Beträgen kann das einen Unterschied machen. Wenn ich eine Ausgabe selbst einordne, frage ich mich eher, ob sie wirklich regelmäßig anfällt oder nur zufällig entstanden ist.
Gleichzeitig ist die manuelle Arbeit die größte Hürde für die dauerhafte Nutzung. Ein vergessener Einkauf ist nicht einfach nur ein fehlender Datensatz, sondern kann die gesamte Monatsauswertung verfälschen. Deshalb würde ich mir angewöhnen, bei Bargeld und Kartenzahlungen nicht auf das Gedächtnis zu vertrauen. Ein kurzer Eintrag direkt nach dem Bezahlen ist weniger belastend als eine Rekonstruktion am Wochenende. Wer diese Routine nicht etablieren möchte, wird mit einer automatisierten Alternative wahrscheinlich zufriedener.
Ein guter Kompromiss besteht darin, nicht jede Buchung sofort ausführlich zu analysieren. Zuerst sollte die Zahlung vollständig und richtig erfasst werden. Die genauere Betrachtung der Kategorien, Budgets und Rechnungen kann später folgen. So bleibt die tägliche Pflege kurz, während die monatliche Auswertung trotzdem sinnvoll bleibt. Die wichtigste Funktion ist hier nicht der einzelne Eintrag, sondern die verlässliche Wiederholung.
Die Rolle von Einnahmen und Rechnungen
Viele Haushaltsbücher konzentrieren sich gedanklich auf Ausgaben. Das reicht mir auf Dauer nicht. Erst wenn Einnahmen und Rechnungen gemeinsam betrachtet werden, entsteht ein brauchbarer Überblick über den verfügbaren Spielraum. Eine zusätzliche Einnahme kann einen Monat entspannen, sollte aber nicht automatisch als dauerhaftes Budget behandelt werden. Umgekehrt kann eine Rechnung, die selten auftaucht, die Planung stärker beeinflussen als mehrere kleine Alltagskäufe.
Ich würde deshalb am Monatsanfang zuerst die erwartbaren Einnahmen und festen Verpflichtungen eintragen. Danach lässt sich besser einschätzen, wie viel für flexible Bereiche übrig bleibt. Am Monatsende lohnt sich ein kurzer Rückblick: Waren die Abweichungen einmalig, oder wiederholen sie sich? Diese Reihenfolge verhindert, dass ich mein Budget nur nach dem letzten Einkauf beurteile. Sie macht die App eher zu einem Planungswerkzeug als zu einem digitalen Kassenbon-Archiv.
Wann Alternativen besser sind
Im Vergleich zu einer einfachen Tabellenkalkulation hat die App den Vorteil, dass sie speziell auf den Haushaltskontext ausgerichtet ist. Eine Tabelle kann zwar sehr flexibel sein, verlangt aber mehr eigene Struktur und Pflege. Wer sich mit Tabellen wohlfühlt und individuelle Auswertungen benötigt, kann damit weiter kommen. Für viele private Haushalte ist die fertige Ausrichtung auf Einnahmen, Ausgaben, Budgets und Rechnungen jedoch angenehmer.
Banking-Apps sind dagegen bequemer, wenn es vor allem darum geht, Kontostände und bereits verbuchte Transaktionen zu sehen. Sie sparen manuelle Eingaben, erklären aber nicht automatisch, warum das eigene Verhalten aus dem Rahmen läuft. Eine Budget-App mit automatischer Kontoanbindung kann für umfangreichere Haushalte besser geeignet sein, bringt häufig aber mehr Einrichtung und mehr Abhängigkeit von verbundenen Diensten mit sich. Haushaltsbuch & Ausgaben ist dann die bessere Wahl, wenn eigene Kontrolle wichtiger ist als maximale Automatisierung.
Pflegeaufwand, Ermüdung und dauerhafte Nutzung
Damit die Nutzung dauerhaft leicht bleibt, würde ich regelmäßig prüfen, welche Teile der eigenen Erfassung noch sinnvoll sind und wo unnötige Genauigkeit eher ermüdet. Eine kurze, feste Zeit für den Rückblick kann helfen, ohne jeden einzelnen Einkauf ständig neu zu bewerten. Gerade bei gemeinsamer Haushaltsplanung lohnt es sich außerdem, die verwendeten Kategorien gelegentlich abzustimmen, damit beide dieselben Zahlen gleich verstehen.
Die kleine Routine entscheidet
Der langfristige Wert hängt weniger von besonderen Momenten als von einer unscheinbaren Routine ab. Ich würde die Pflege in drei kurze Aufgaben teilen: neue Einnahmen und Ausgaben zeitnah erfassen, Rechnungen vor dem Fälligkeitstermin prüfen und Budgets in regelmäßigen Abständen mit der Realität vergleichen. Dadurch bleibt die Arbeit überschaubar. Wer dagegen nur dann einträgt, wenn bereits Unsicherheit über das Geld entsteht, erlebt die App eher als Reparaturwerkzeug.
Ein hilfreicher Ablauf ist, die Woche mit einem kurzen Blick auf offene oder kommende Verpflichtungen zu beginnen. Danach kann ich die vergangenen Zahlungen ergänzen und prüfen, ob eine Kategorie auffällig stark gewachsen ist. Diese Reihenfolge reduziert die Gefahr, dass ich nur auf bereits geschehenes reagiere. Sie macht die App zu einem festen Bestandteil der Planung, ohne dass ich daraus ein tägliches Finanzritual machen muss.
Auch die eigene Definition von Kategorien sollte nicht zu kompliziert werden. Zu viele Unterteilungen erzeugen zwar theoretisch mehr Genauigkeit, führen aber in der Praxis zu Unsicherheit und langsameren Eingaben. Ich würde Kategorien so wählen, dass sie eine Entscheidung unterstützen: Muss ich diesen Bereich begrenzen, beobachten oder einfach nur kennen? Wenn zwei Kategorien am Monatsende keine unterschiedliche Handlung auslösen, können sie wahrscheinlich zusammengefasst werden.
Wo Ermüdung entsteht
Die erste Ermüdung kommt meist nicht von großen Aufgaben, sondern von wiederholten Kleinigkeiten. Mehrere ähnliche Zahlungen, unklare Bezeichnungen oder verspätete Einträge machen die Pflege mühsam. Dann entsteht die Versuchung, Buchungen zu überspringen oder nur grob zu schätzen. Das schwächt genau den Überblick, den die App schaffen soll.
Ein zweiter Ermüdungsfaktor ist die Erwartung, dass jede Monatsabweichung sofort eine Erklärung braucht. Das ist nicht nötig. Ein einzelner ungewöhnlicher Einkauf muss nicht das gesamte Budgetsystem verändern. Ich würde erst dann reagieren, wenn ein Muster erkennbar wird. Diese Gelassenheit ist wichtig, weil ein Haushaltsbuch sonst zu einer täglichen Kontrolle jeder Kleinigkeit werden kann. Der Nutzen liegt in besseren Entscheidungen, nicht in perfekter Buchhaltung.
Für Paare kann zusätzlich die gemeinsame Absprache anspruchsvoll sein. Die App kann Zahlen sichtbar machen, aber sie löst nicht automatisch unterschiedliche Vorstellungen über notwendige oder optionale Ausgaben. Ein gemeinsames Budget funktioniert nur, wenn beide Personen dieselben Kategorien verstehen und vereinbaren, wie schnell Einträge erfolgen sollen. Wer diesen Teil ignoriert, hat am Ende zwar viele Daten, aber keine gemeinsame Planung.
Datenschutz und persönliche Kontrolle
Dass ich meine Finanzbewegungen selbst eintrage, kann auch ein Gefühl von Kontrolle schaffen. Ich entscheide, welche Informationen ich in der App dokumentiere und wie detailliert die Übersicht werden soll. Für Nutzer, die sensible Finanzdaten nicht mit vielen externen Diensten verknüpfen möchten, ist dieser Ansatz grundsätzlich attraktiv. Gleichzeitig sollte jeder vor der regelmäßigen Nutzung überlegen, wie wichtig eine Sicherung der eigenen Einträge ist und welche Folgen ein Gerätewechsel für die persönliche Dokumentation hätte.
Dieser Punkt ist weniger spektakulär als eine neue Auswertungsfunktion, aber für einen langfristigen Einsatz entscheidend. Ein Haushaltsbuch wird mit der Zeit wertvoller, weil sich darin die eigene Entwicklung ablesen lässt. Deshalb sollte ich nicht nur an die heutige Eingabe denken, sondern auch daran, wie ich meine Aufzeichnungen später weiterverwenden möchte. Wer eine umfangreiche, geräteübergreifende Finanzhistorie benötigt, sollte diesen praktischen Aspekt bei der Auswahl besonders ernst nehmen.
Preis und Erwartung an die Haltbarkeit
Der einmalige Preis von 2,49 € wirkt auf mich niedrig genug, um die App als fokussiertes Werkzeug auszuprobieren, ohne sofort ein langfristiges Abonnement einzugehen. Trotzdem sollte der Kauf nicht allein wegen des geringen Betrags erfolgen. Entscheidend ist, ob die eigene Arbeitsweise zur manuellen Pflege passt. Eine günstige App, die ich nach wenigen Tagen nicht mehr öffne, ist weniger wert als eine teurere Lösung, die meine Finanzen dauerhaft automatisch und zuverlässig abbildet.
Die Anwendung ist für alle Altersgruppen freigegeben und mit USK ab 0 Jahren gekennzeichnet. Das sagt wenig über die persönliche Eignung aus, zeigt aber, dass keine altersbezogene Einstiegshürde im Mittelpunkt steht. Für jüngere Nutzer kann ein Haushaltsbuch ein guter Weg sein, den Umgang mit Geld zu üben; bei Kindern sollte die Nutzung natürlich gemeinsam mit den Eltern erfolgen, weil die Finanzplanung selbst erklärt werden muss.
Mein langfristiges Urteil
Mein langfristiges Urteil hängt deshalb nicht an einer einzelnen Funktion, sondern daran, ob die App zu einer selbst geführten und realistischen Finanzroutine passt. Wer gern eigenständig ordnet und aus wiederkehrenden Beobachtungen lernt, kann sie als dauerhaftes Werkzeug nutzen; wer möglichst wenig manuelle Pflege möchte, sollte eine stärker automatisierte Lösung vorziehen. Ich würde sie erst dann fest in den Alltag übernehmen, wenn sich die eigene Eingaberoutine auch über einen vollen Monat hinweg praktikabel anfühlt.
Was nach der Neuheit bleibt
Nach dem ersten Ausprobieren bleibt für mich vor allem ein nüchterner, aber echter Nutzen: Die App kann aus verstreuten Geldbewegungen eine persönliche Übersicht machen, sofern ich sie konsequent füttere. Sie lebt nicht von einem einmaligen Aha-Moment. Ihr Wert wächst, wenn ich mehrere Monate miteinander vergleiche, wiederkehrende Rechnungen erkenne und Budgets auf Grundlage tatsächlicher Gewohnheiten anpasse.
Die Reichweite der Anwendung zeigt, dass sie bereits von vielen Menschen genutzt wird: Sie kommt auf über 10.000 Installationen, eine durchschnittliche Bewertung von 4,1 und rund 2.100 Bewertungen. Diese Zahlen ersetzen keine eigene Prüfung, passen aber zu meinem Eindruck einer etablierten, klar ausgerichteten Lösung. Der Entwickler SIRI verfolgt dabei keinen Ansatz, der das Haushaltsbuch unnötig mit anderen Finanzthemen überlädt.
Die App ist außerdem nicht neu auf dem Markt. Sie wurde am 3. Juli 2013 veröffentlicht, was für mich zweierlei bedeutet: Einerseits hat sie lange genug existiert, um nicht nur ein kurzfristiger Trend zu sein. Andererseits sollte ich gerade bei einer älteren Anwendung nicht automatisch dieselbe technische Erwartung haben wie bei einem modernen Finanzdienst mit ständig sichtbaren Online-Funktionen. Wer die neuesten Automatisierungen und tiefen Verbindungen zu Banken sucht, sollte vor dem Kauf prüfen, ob ein anderes Produkt besser zum eigenen Anspruch passt.
Wer sie dauerhaft behalten sollte
Ich sehe Haushaltsbuch & Ausgaben als gute Wahl für Menschen, die ihre Finanzen bewusst und selbstbestimmt dokumentieren möchten. Besonders gut passt sie zu einem überschaubaren privaten Budget, zu Nutzern mit einem klaren Monatsplan und zu allen, die durch das eigene Eintragen mehr Aufmerksamkeit für ihr Ausgabeverhalten gewinnen wollen. Auch als gemeinsames Gesprächsgrundlage in einer Partnerschaft kann sie nützlich sein, wenn beide Seiten bereit sind, Kategorien und Routinen abzustimmen.
Ich würde sie dagegen nicht empfehlen, wenn automatische Kontoauswertung, umfangreiche Finanzplanung oder eine möglichst geringe tägliche Mitarbeit oberste Priorität haben. Auch für komplexe geschäftliche Finanzen ist ein spezialisiertes Programm die passendere Lösung. Der Kauf lohnt sich nur, wenn die zentrale Einschränkung zugleich akzeptabel ist: Ich muss meine Finanzbewegungen selbst pflegen und regelmäßig in die App zurückkehren.
Meine Empfehlung für den Alltag
Wer sich für die App entscheidet, sollte nicht mit dem Ziel starten, sofort jede Ausgabe perfekt zu analysieren. Sinnvoller ist eine einfache Testphase über mehrere Wochen: Einnahmen vollständig erfassen, feste Rechnungen früh eintragen und flexible Ausgaben möglichst zeitnah dokumentieren. Danach sollte ich prüfen, ob die Übersicht wirklich eine Entscheidung erleichtert. Wenn ich dadurch bewusster plane, unnötige Ausgaben erkenne oder kommende Belastungen besser vorbereite, hat die App ihren Platz verdient.
Mein Fazit ist deshalb klar, aber zielgruppenbezogen: Die dauerhafte Stärke liegt in der einfachen, selbst geführten Finanzroutine, nicht in spektakulären Extras. Für mich ist das ein überzeugender Ansatz, solange ich die Pflege als kleine Gewohnheit akzeptiere. Wer genau diese Kontrolle sucht, bekommt für 2,49 € ein fokussiertes Haushaltsbuch. Wer dagegen möglichst wenig eintragen und möglichst viel automatisch erledigen lassen möchte, sollte seine Zeit eher in die Suche nach einer stärker automatisierten Alternative investieren.
Vorteile
- Übersichtliche Kategorien erleichtern die Zuordnung von Ausgaben.
- Wiederkehrende Zahlungen lassen sich bequem im Blick behalten.
- Budgets helfen
- finanzielle Ziele im Alltag konsequenter einzuhalten.
- Schnelle Eingabe neuer Ausgaben spart Zeit unterwegs.
- Die Auswertungen machen Sparpotenziale im eigenen Verhalten sichtbar.
Nachteile
- Für den vollen Funktionsumfang können Zusatzkosten anfallen.
- Bei vielen Buchungen kann die Übersicht schnell unübersichtlich werden.
- Eine manuelle Pflege ist bei häufigen Ausgaben zeitaufwendig.
- Nicht jede Bank lässt sich direkt mit der App verbinden.
- Wer keine regelmäßigen Einträge macht
- erhält wenig aussagekräftige Statistiken.
Häufig gestellte Fragen zu Haushaltsbuch & Ausgaben
Was ist Haushaltsbuch & Ausgaben und wofür eignet sich die App?
Haushaltsbuch & Ausgaben ist eine App zur Verwaltung der persönlichen Finanzen. Nach dem Test lässt sich damit übersichtlich festhalten, wofür Geld ausgegeben wird, welche Einnahmen vorhanden sind und wie sich das monatliche Budget entwickelt. Sie eignet sich besonders für Nutzer, die ihre Ausgaben besser kontrollieren, Sparziele verfolgen oder regelmäßig prüfen möchten, in welchen Kategorien das meiste Geld verschwindet.
Welche Funktionen bietet Haushaltsbuch & Ausgaben für die tägliche Finanzplanung?
Die App konzentriert sich auf die schnelle Erfassung von Einnahmen und Ausgaben und ermöglicht in der Regel eine Sortierung nach Kategorien wie Lebensmittel, Wohnen, Transport oder Freizeit. Übersichten und Auswertungen helfen dabei, finanzielle Gewohnheiten zu erkennen. Je nach Version können außerdem wiederkehrende Buchungen, Budgets, Notizen, verschiedene Konten oder grafische Statistiken zur Verfügung stehen.
Ist Haushaltsbuch & Ausgaben auch für Anfänger einfach zu bedienen?
Ja, die Anwendung richtet sich auch an Personen, die bisher noch kein digitales Haushaltsbuch verwendet haben. Die wichtigsten Buchungen lassen sich normalerweise mit wenigen Eingaben speichern, ohne dass umfangreiche Finanzkenntnisse erforderlich sind. Die Bedienung wirkt besonders dann praktisch, wenn Ausgaben direkt nach dem Einkauf eingetragen werden. Für eine vollständige Übersicht ist jedoch etwas Disziplin bei der regelmäßigen Nutzung notwendig.
Sind meine Finanzdaten in Haushaltsbuch & Ausgaben sicher und werden sie automatisch synchronisiert?
Vor dem Download sollten Nutzer die Angaben des jeweiligen App-Stores zu Datenschutz, Berechtigungen und Datenspeicherung prüfen, da sich Funktionen je nach Version und Plattform unterscheiden können. Viele Haushaltsbuch-Apps speichern Daten lokal auf dem Gerät, während andere Sicherungen oder Synchronisierung anbieten. Wer sensible Finanzinformationen einträgt, sollte außerdem eine Gerätesperre verwenden und prüfen, ob Export-, Backup- oder Cloud-Funktionen ausreichend geschützt sind.
Ist Haushaltsbuch & Ausgaben kostenlos oder entstehen zusätzliche Kosten?
Die App kann grundsätzlich kostenlos heruntergeladen werden, allerdings sind je nach Anbieter bestimmte Zusatzfunktionen möglicherweise kostenpflichtig. Dazu können beispielsweise werbefreie Nutzung, erweiterte Statistiken, unbegrenzte Konten, Backups oder besondere Budgetfunktionen gehören. Vor der Installation empfiehlt es sich, die aktuelle Store-Beschreibung sowie Hinweise zu In-App-Käufen zu lesen, damit keine unerwarteten Kosten entstehen und der verfügbare Funktionsumfang klar ist.


